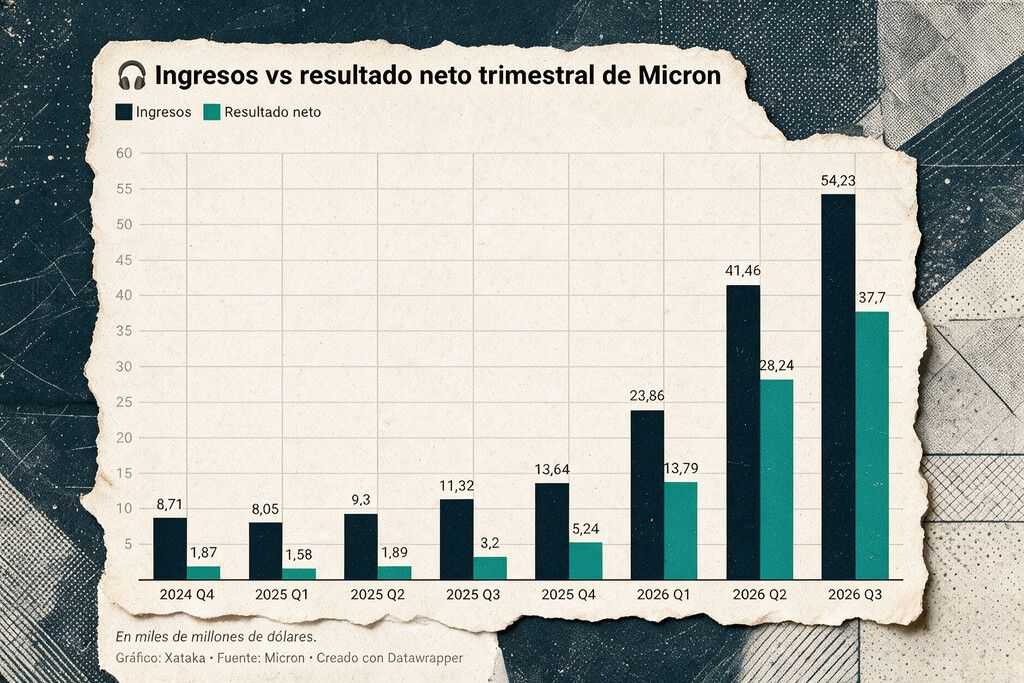
Há um ano, a Micron Technology registrava lucros trimestrais de cerca de US$ 3,2 bilhões. No último trimestre divulgado, a fabricante de chips de memória não apenas superou essa marca, mas alcançou um feito notável: lucrou US$ 37,7 bilhões, superando o lucro de US$ 29,8 bilhões da Apple no mesmo período. Este salto espetacular, que representa um aumento de mais de 1.100% em relação ao ano anterior, não é um acaso, mas sim o reflexo direto da revolução que a inteligência artificial (IA) provocou no mercado de semicondutores.
A memória, historicamente considerada um componente eletrônico intercambiável e sujeito a ciclos de euforia e queda, transformou-se. A IA a elevou a um status de gargalo estratégico, onde o controle da oferta dita os preços e a rentabilidade. A Micron, posicionada no centro dessa nova dinâmica, não apenas lucra com a escassez, mas estabelece novos padrões de margem de lucro no setor.
O Ouro da IA: Margens e Escassez
A análise financeira revela a magnitude da virada. Enquanto a Apple, com suas receitas de US$ 109,4 bilhões no trimestre, lucrou cerca de 27% de sua receita, a Micron ostenta uma margem bruta ajustada impressionante de 87%, com um lucro líquido beirando os 70%. Essa rentabilidade extraordinária, impulsionada pela demanda insaciável por chips de memória de alta performance para centros de dados e sistemas de IA, é um testemunho do novo valor atribuído a esse componente. O lucro por ação da Micron saltou de US$ 11,51 em seu melhor ano anterior (2018) para US$ 74,33 no ano corrente, e suas ações acumulam uma valorização de 250% em 2024 e 500% em um ano.
A memória, antes um acessório, agora é vital. Ela representa quase metade do custo dos componentes em um sistema de IA, e a capacidade de acessá-la em maior volume e velocidade é o que permite modelos mais rápidos e eficientes. Os clientes, desesperados por capacidade, comportam-se como se a memória fosse o novo petróleo: um recurso escasso e estratégico. A Micron capitalizou essa realidade, assinando 26 contratos estratégicos de longo prazo que, segundo estimativas, garantirão mais de 35% de sua receita até 2030, com depósitos significativos já efetuados. Esse movimento de pré-pagamento por um recurso escasso sinaliza a urgência do mercado e a confiança na estratégia da empresa.
A Nova Fronteira da Memória: Demanda vs. Capacidade
A escassez de memória não tem um horizonte claro de alívio. A Micron projeta que a falta de RAM pode se agravar até 2028, no mínimo. A demanda impulsionada pela IA está crescendo a taxas superiores a 100% ao ano, enquanto a capacidade de fabricação, mesmo com investimentos, só consegue acompanhar um aumento entre 40% e 50%. Essa discrepância cria um ciclo virtuoso de preços elevados e lucros exponenciais para os produtores que conseguem suprir essa demanda.
Contudo, a indústria de semicondutores é historicamente cíclica. Os preços exorbitantes atuais, embora vantajosos para a Micron, atraem novas capacidades de produção e investimentos. O risco reside na sustentabilidade dessas margens. Um lucro bruto próximo a 90% pode ser interpretado como um abuso de preços, levantando questões sobre sua longevidade. O modelo de negócios da Micron, que se beneficiou de um contexto de preços "completamente disparados", pode enfrentar desafios quando o mercado normalizar ou quando a capacidade de produção se equiparar à demanda.
Implicações para o Ecossistema e o Futuro
A questão central que emerge não é se a Micron está lucrando excessivamente, mas sim quem arca com esses custos elevados. Enquanto grandes centros de dados e empresas de IA podem absorver os preços, outros compradores de memória, como fabricantes de laptops, smartphones e consoles de videogame, enfrentam um dilema. Eles competem pelas mesmas linhas de produção e não possuem a mesma economia "de IA" para justificar o repasse desses custos aos consumidores. A memória, antes um componente de custo decrescente, agora se tornou um fator determinante no custo de construção da própria IA, elevando o preço de tecnologias que dependem dela.
A transformação da Micron de uma fornecedora de componentes secundários para uma potência estratégica no mercado de semicondutores é um divisor de águas. A empresa não apenas redefiniu seu valor, mas também o valor da memória em si, elevando-a a um patamar comparável a commodities estratégicas como o petróleo. Essa mudança tem implicações profundas para a inovação, a acessibilidade da tecnologia e a estrutura competitiva do setor de tecnologia global.
O cenário atual de alta demanda e oferta restrita para chips de memória, especialmente aqueles voltados para IA, parece consolidado para os próximos anos. A Micron, com sua estratégia de longo prazo e contratos robustos, está bem posicionada para capitalizar essa tendência. No entanto, a natureza cíclica da indústria de semicondutores e a possibilidade de novas capacidades de produção entrarem no mercado levantam a questão sobre a sustentabilidade de suas margens excepcionais.
A indústria tecnológica assiste atentamente à ascensão da Micron, que se tornou um termômetro da saúde e das prioridades do setor. O futuro dirá se essa rentabilidade sem precedentes é um prenúncio de uma nova era de valor para os componentes de memória ou um pico temporário impulsionado por uma demanda específica. A capacidade da Micron de navegar pelas inevitáveis flutuações do mercado e de gerenciar as expectativas de clientes e investidores será crucial. A corrida pela IA continua, e a memória é, agora, um de seus campos de batalha mais lucrativos e estratégicos.
Com reportagem de Brazil Valley
Source · Xataka