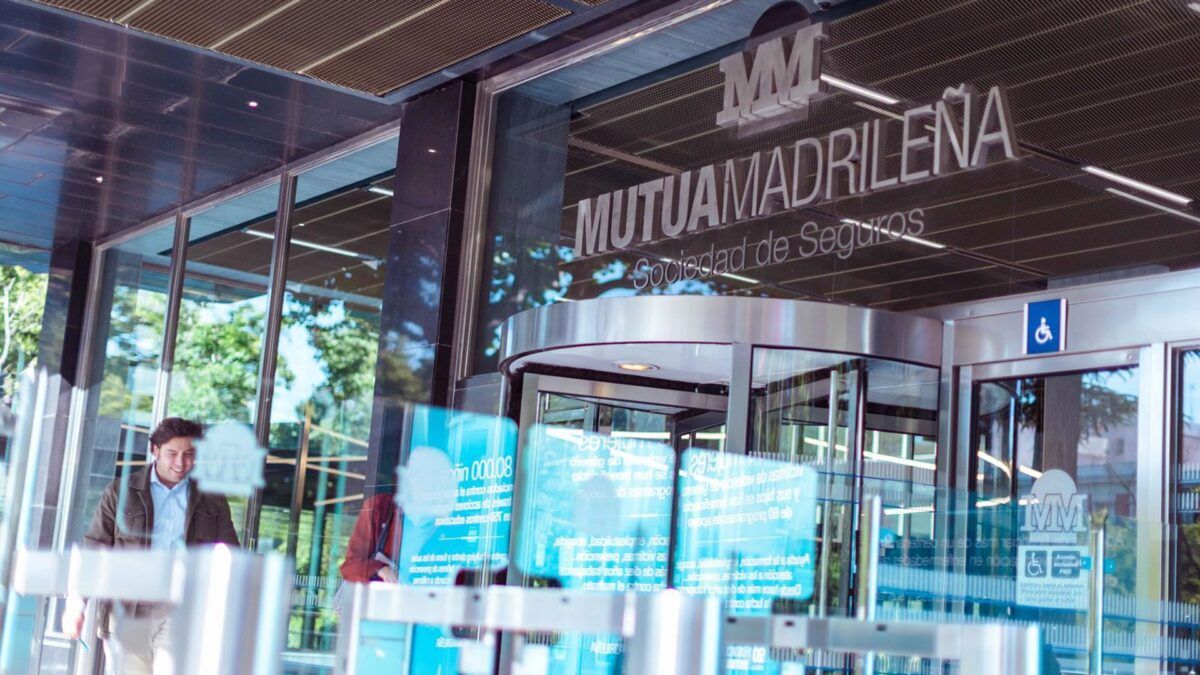
A gigante espanhola de seguros Mutua Madrileña está apostando na previsibilidade. A companhia lançou um novo seguro de vida-poupança, o ‘Plan Ahorro Plus Fidelidad IX’, que oferece uma rentabilidade bruta garantida de 2,90% durante o primeiro ano. O retorno líquido, após taxas, fica em 2,40%.
O movimento, reportado pela Forbes Espanha, pode parecer modesto em um ambiente global de taxas de juros mais elevadas. No entanto, a tese aqui não é a maximização de ganhos, mas a venda de certeza. Ao garantir um retorno, mesmo que por um período limitado, a Mutua Madrileña mira um perfil de investidor que prioriza a preservação de capital e a tranquilidade em detrimento de retornos mais agressivos e voláteis.
O apelo do garantido
O produto é um híbrido clássico, combinando acumulação de patrimônio com uma apólice de seguro de vida. A estrutura é desenhada para ser simples e atraente: o cliente faz um aporte mínimo de €5.000 e tem a garantia do rendimento no primeiro ano. Após esse período, a taxa é ajustada trimestralmente, o que protege a seguradora de descasamentos de longo prazo.
Embora a rentabilidade não concorra com os picos da renda fixa, o pacote completo é o diferencial. Ele inclui uma prestação por falecimento que adiciona um capital de 10% sobre o saldo acumulado (com limites). Para o investidor conservador, especialmente em mercados maduros como o europeu, essa combinação de segurança e um pequeno benefício sucessório pode ser mais valiosa do que alguns pontos percentuais a mais de retorno em outra aplicação.
Um termômetro do mercado
O lançamento deste tipo de produto por uma instituição de peso é um termômetro do sentimento do mercado de varejo. Ele indica que há uma demanda reprimida por opções de baixo risco, mesmo que isso signifique aceitar retornos mais baixos. No Brasil, produtos como VGBL e PGBL cumprem um papel similar, embora as estruturas de garantia tenham se tornado menos comuns com a queda histórica dos juros nos últimos anos.
A estratégia da Mutua Madrileña é um lembrete de que, em finanças, a percepção de risco é relativa. Para uma parcela significativa da população, a complexidade e a volatilidade dos mercados financeiros modernos são um fator de afastamento. A promessa de um retorno garantido, vinda de uma marca estabelecida, continua a ser uma proposta de valor poderosa.
A questão que fica é a competitividade do produto após o primeiro ano, quando a taxa se torna flutuante. A capacidade da seguradora de oferecer taxas atraentes nesse novo cenário definirá se o ‘Plano Fidelidade’ é mais do que apenas uma isca de curto prazo para capturar novos clientes.
Com reportagem de Brazil Valley
Source · Forbes España