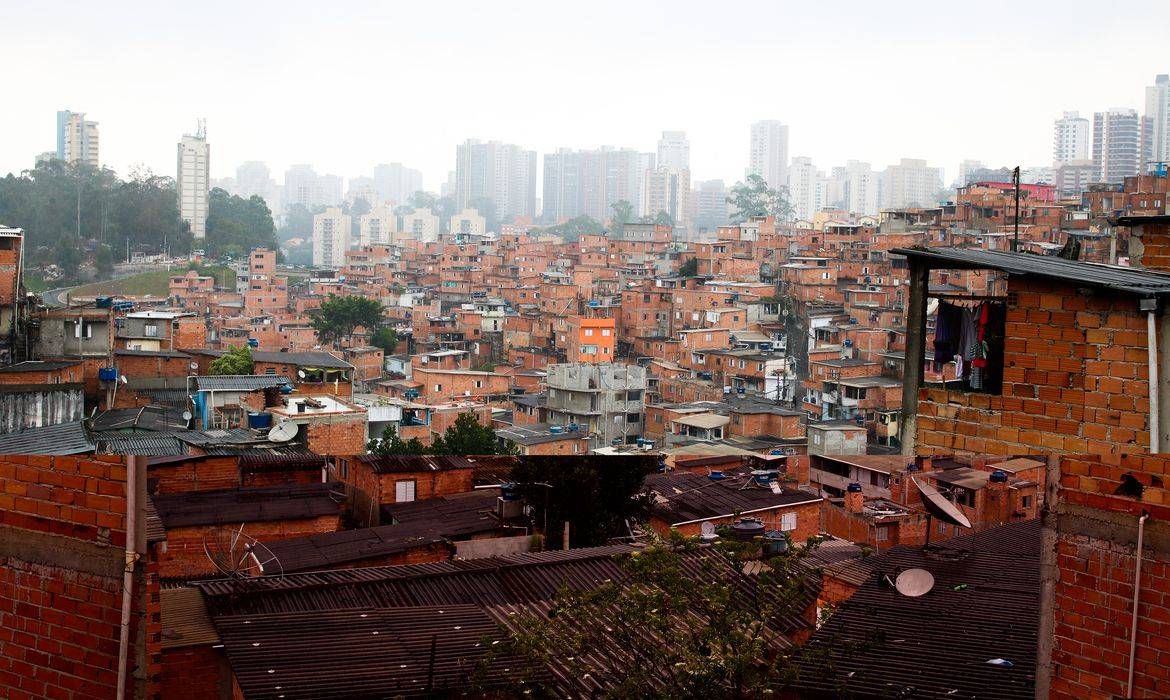
O acesso a seguros para pequenos negócios em comunidades periféricas brasileiras ainda enfrenta obstáculos consideráveis, apesar dos esforços de seguradoras e lideranças locais para adaptar produtos e linguagem. A realidade de empreendedores em locais como Paraisópolis, na Zona Sul de São Paulo, é marcada pela conquista árdua de bens essenciais para o trabalho, como uma moto para entregas ou equipamentos de salão de beleza. Um imprevisto, como um roubo ou um incêndio, pode não apenas destruir esses bens, mas também comprometer a fonte de renda da família, levando o empreendedor de volta à estaca zero.
Gilson Rodrigues, fundador do G10 Favelas, ressalta a importância de desenvolver produtos de seguro que dialoguem com a realidade e a linguagem dos moradores de comunidades. A proposta é que Paraisópolis sirva como um "laboratório" para entender as necessidades específicas desse público, criando iniciativas que possam ser replicadas em todo o país. Dyogo Oliveira, presidente da CNseg (Confederação Nacional das Seguradoras), corrobora a visão, destacando o papel crucial do seguro em garantir a continuidade das trajetórias de empreendedores que, após um único evento adverso, podem perder tudo o que construíram.
Adaptação de Produtos e Linguagem
A pesquisa da CNseg em parceria com o Instituto Locomotiva revela um alto interesse em seguros entre moradores de comunidades: 85% já buscaram informações ou gostariam de conhecê-los. Contudo, a realidade financeira é um entrave, com 89% dos entrevistados terminando o mês sem dinheiro sobrando. Essa disparidade entre o interesse e a capacidade de contratação evidencia a necessidade de soluções financeiramente acessíveis e culturalmente relevantes. Julia Normande Lins, diretora da Susep (Superintendência de Seguros Privados), enfatiza a importância de entender as características de cada comunidade e explicar claramente a utilidade dos produtos em situações específicas. A orientação para que consumidores busquem informações sobre coberturas, exclusões e condições, além de verificar se o uso profissional de bens está contemplado na apólice, é fundamental para evitar frustrações.
Empresas como a Mapfre têm lançado produtos que atendem a essa demanda. O seguro para o espaço físico de negócios, contratável mesmo quando a atividade funciona na residência do proprietário, e a proteção pessoal e familiar, que podem ser contratadas pelo CPF, visam facilitar o acesso para quem atua sem um CNPJ. Ivo Kanashiro, superintendente de Sustentabilidade da Mapfre, aponta que, para muitos autônomos, um único equipamento é a base de sua renda, e para pequenos comércios, a interrupção das atividades por um imprevisto pode ser devastadora.
O Papel da Informação e da Presença Local
Outra iniciativa que busca aproximar o seguro das comunidades é a Favela Seguros, uma parceria entre Favela Holding e MAG Seguros, com apoio da CUFA (Central Única das Favelas). A empresa foca na formação de representantes locais, associando a distribuição de produtos de seguros à capacitação e geração de renda dentro das próprias comunidades. Gê Coelho, gerente de Relacionamento da Favela Seguros, destaca que a abordagem vai além da venda, buscando ouvir e aprender com os moradores, reconhecendo o conhecimento e o potencial empreendedor das periferias. Atualmente, a empresa conta com sete representantes em Paraisópolis, com planos de expansão.
A educação financeira também é um pilar na estratégia de seguradoras como a CNP Assurances, que comercializa microsseguros desde 2012. Gregoire Saint Gal De Pons, diretor da companhia na América Latina, argumenta que oferecer o produto sem que a população compreenda a importância de reservar parte da renda para proteção é ineficaz. A Bradesco Seguros foca em conectar a proteção a decisões cotidianas sobre família, patrimônio e projetos de vida, buscando tornar o universo dos seguros mais acessível e compreensível. Ivani Andrade, superintendente de Sustentabilidade do grupo, afirma que "falar sobre proteção também é falar sobre planejamento, escolhas e projetos de vida".
Barreiras Linguísticas e de Acesso
Dyogo Oliveira, da CNseg, reconhece que a linguagem utilizada pelo setor de seguros ainda é um obstáculo significativo. A percepção de que o seguro é um produto destinado apenas a quem possui maior poder aquisitivo precisa ser desmistificada. Quebrar "muros invisíveis" e falar uma "língua que as pessoas entendam" são passos cruciais para democratizar o acesso à proteção. A complexidade dos contratos, a burocracia e a falta de canais de comunicação adequados para as realidades das periferias contribuem para a exclusão de uma parcela significativa da população.
As seguradoras precisam ir além da simples oferta de produtos padronizados. É necessário um esforço contínuo em entender as particularidades de cada comunidade, desenvolver soluções customizadas e investir em canais de distribuição e atendimento que sejam acessíveis e confiáveis. A parceria com lideranças comunitárias e a formação de agentes locais são estratégias promissoras para construir pontes e superar as barreiras culturais e financeiras que ainda impedem muitos pequenos empreendedores de garantir a segurança de suas fontes de renda.
O Futuro da Proteção em Comunidades
O caminho para ampliar o acesso a seguros em comunidades carentes é desafiador, mas essencial para o desenvolvimento econômico e social do país. As iniciativas em curso, focadas em adaptação de produtos, linguagem clara e presença local, demonstram um movimento positivo do setor segurador. No entanto, a questão orçamentária permanece como o principal gargalo, exigindo a criação de produtos com preços mais acessíveis e condições de pagamento flexíveis.
Será fundamental monitorar se as seguradoras conseguirão, de fato, desmistificar o seguro e torná-lo um instrumento acessível e compreensível para todos os brasileiros, independentemente de sua localização geográfica ou poder aquisitivo. A capacidade de inovar e de se conectar genuinamente com as necessidades dos empreendedores de periferia definirá o sucesso dessa empreitada e seu impacto real na proteção das fontes de renda e na construção de um futuro mais seguro para milhares de famílias.
Com reportagem de Brazil Valley
Source · InfoMoney