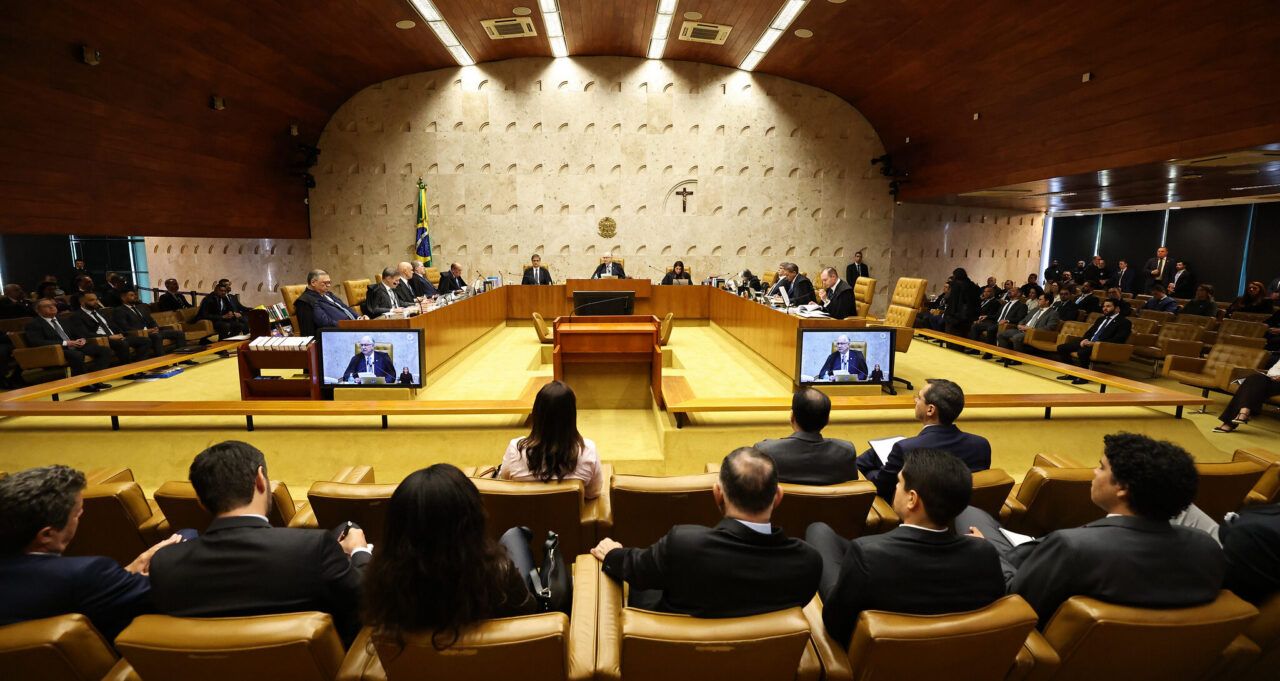
O Supremo Tribunal Federal (STF) determinou que créditos fiscais presumidos de ICMS não podem ser incluídos na base de cálculo para a incidência de PIS e Cofins. A decisão, tomada em julgamento com repercussão geral reconhecida, representa um alívio financeiro significativo para empresas brasileiras, que há anos disputavam essa exclusão na justiça.
A maioria do Plenário do STF entendeu que esses créditos, concedidos por governos estaduais como incentivo a cadeias produtivas e ao setor privado, não configuram receita ou faturamento da empresa, pois não representam riqueza própria. O ministro Dias Toffoli, ao alterar seu entendimento para acompanhar a maioria, citou a necessidade de evitar insegurança jurídica, um ponto crucial dado o grande volume de processos sobre o tema.
O Fisco em Alerta
A Procuradoria-Geral da Fazenda Nacional (PGFN) manifestou preocupação com o resultado. A estimativa do governo federal para o impacto orçamentário de uma derrota neste caso era de R$ 16,5 bilhões. A PGFN aguarda a publicação do acórdão para avaliar possíveis recursos, mas já sinaliza que a decisão contraria entendimentos anteriores do próprio STF. A procuradoria argumenta que a composição atual do tribunal não participou integralmente do debate, uma vez que quatro votos que formaram a maioria foram proferidos por ministros que já não integram a corte.
A Batalha dos Créditos Fiscais
Créditos fiscais presumidos de ICMS são benefícios concedidos por estados para estimular determinados setores ou atividades econômicas. Empresas utilizam esses créditos como forma de reduzir o valor do ICMS devido. A discussão central no STF era se esses valores deveriam ser considerados como receita ou faturamento, base para a cobrança de PIS e Cofins. A tese vencedora, defendida pelo setor produtivo, é que tais créditos são descontos e não geram acréscimo patrimonial, portanto, não deveriam sofrer nova tributação.
Implicações para Empresas e Governo
Para as empresas, a decisão do STF representa uma economia substancial e a consolidação de uma tese jurídica que vinha sendo construída há anos em diversas instâncias. A exclusão desses créditos da base de cálculo do PIS e da Cofins pode melhorar o fluxo de caixa e a rentabilidade de muitos negócios, especialmente em setores que se beneficiam de incentivos fiscais estaduais. Por outro lado, o governo federal e a PGFN veem a decisão como um revés financeiro, que impacta diretamente as projeções de arrecadação e pode exigir ajustes nas contas públicas.
Perguntas em Aberto
A principal questão que permanece é o impacto real da decisão na arrecadação federal e se a PGFN buscará mecanismos para mitigar as perdas, possivelmente através de recursos ou reinterpretação de outras normas. A preocupação da procuradoria sobre a composição do julgamento e a divergência com entendimentos anteriores do próprio STF também levanta dúvidas sobre a estabilidade jurídica da matéria a longo prazo, apesar da repercussão geral.
A decisão do STF sobre os créditos presumidos de ICMS marca um ponto de virada na relação entre empresas e o fisco, com implicações financeiras bilionárias e um debate jurídico que ainda pode render desdobramentos.
Com reportagem de Brazil Valley
Source · Money Times