O Brasil iniciou a semana pós-primeiro turno eleitoral em um cenário de intensa reprecificação de seus ativos. A disputa presidencial, que se encaminha para um segundo turno entre Jair Bolsonaro e Luiz Inácio Lula da Silva, apresentou um resultado mais apertado do que muitas pesquisas antecipavam, alterando significativamente as expectativas do mercado financeiro. A diferença de menos de dois pontos percentuais entre os candidatos não apenas manteve a eleição em aberto, mas também forçou investidores a reavaliar as hipóteses embutidas nos preços de ações, câmbio e juros. A reação do mercado, embora desproporcional à diferença numérica, é uma resposta direta à atualização de probabilidades sobre a futura política econômica, a governabilidade e a trajetória fiscal do país.
As primeiras pesquisas divulgadas após a votação indicaram uma liderança numérica para Jair Bolsonaro no segundo turno, com institutos como PoderData/Aya, Datafolha e AtlasIntel/Bloomberg registrando percentuais que colocam o candidato à frente. Essa convergência de resultados reforçou a leitura de que o mercado passou a incorporar com mais intensidade cenários de mudança na orientação econômica a partir de 2027. A análise aqui é que o mercado não "vota", mas sim precifica riscos e oportunidades, e um resultado eleitoral que diverge da expectativa-base exige uma rápida correção de rota.
A Inflexão no Congresso Nacional
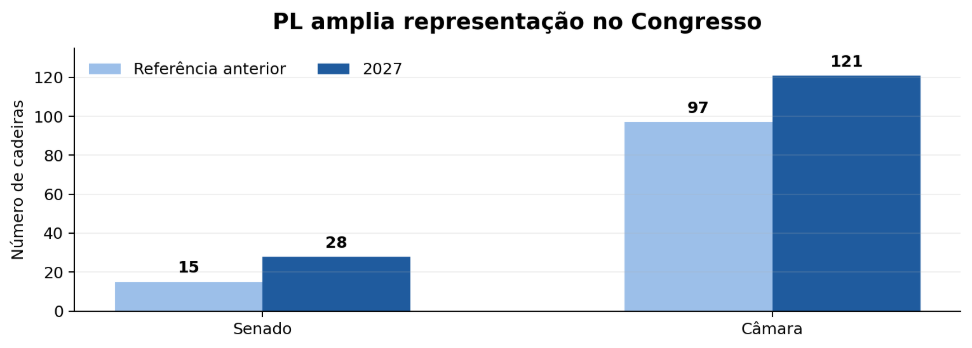
A mudança mais significativa do primeiro turno, contudo, pode ter sido a composição do novo Congresso Nacional. O Partido Liberal (PL) emergiu como a maior bancada tanto na Câmara dos Deputados quanto no Senado, projetando uma força considerável a partir de 2027. Essa nova correlação de forças, com uma presença mais robusta de legendas de direita e centro-direita e uma redução relativa do espaço de partidos de centro, tem implicações diretas para a execução de qualquer agenda econômica. Nenhuma política de relevância é implementada apenas pelo Executivo; reformas constitucionais, ajustes em despesas, benefícios e subsídios, e mudanças regulatórias dependem intrinsecamente de negociação parlamentar. Embora uma base aliada maior possa, em tese, reduzir o custo político para a construção de maiorias, ela não elimina a necessidade de articulação e negociação. O PL, mesmo como maior bancada, continua longe dos quóruns qualificados necessários para aprovar emendas constitucionais, o que significa que a governabilidade, embora favorecida, não é uma garantia de aprovação de reformas.
A nova configuração parlamentar alterou a percepção sobre a viabilidade de um conjunto de políticas a partir de 2027. O mercado passou a precificar com mais força a hipótese de uma alternância de poder acompanhada por uma coalizão parlamentar mais receptiva a uma agenda de consolidação das contas públicas e reformas estruturais. Essa leitura contribui para o bom humor observado em alguns setores, mas deve ser tratada como uma expectativa em formação, não como um fato consumado. A campanha presidencial ainda tem semanas pela frente, e a real prioridade econômica de uma maioria legislativa só se tornará clara com a apresentação de propostas concretas, a definição de lideranças e a consolidação de compromissos.
O Foco no Fiscal: O Elo com a Carteira
O principal canal de conexão entre a política e a carteira do investidor continua sendo o fiscal. A expressão "mais pró-mercado" só ganha significado quando traduzida em mecanismos econômicos concretos. Para os ativos brasileiros, a questão central é se o próximo governo, independentemente de quem vença, conseguirá estabelecer uma trajetória mais previsível para despesas, resultado primário e dívida pública. Este é o elo fundamental que conecta Brasília aos juros de longo prazo, ao câmbio e, consequentemente, aos múltiplos de mercado das empresas listadas na bolsa.
O ponto de partida é desafiador. Dados recentes indicam que a dívida bruta do governo geral se aproximava de 82,5% do PIB em julho, com juros nominais do setor público e déficit nominal em patamares elevados. Em agosto, o Governo Central acumulava um déficit primário expressivo no ano, e a Dívida Pública Federal ultrapassava os R$ 9 trilhões, com uma parcela significativa remunerada por taxas flutuantes. Em um cenário de juros reais já elevados, a combinação de dívida crescente e alto custo de financiamento limita severamente a margem para erros. Por isso, o mercado reage antecipadamente a qualquer sinal de mudança. Quando investidores percebem uma maior probabilidade de estabilização da dívida, a exigência de prêmio para financiar títulos longos tende a diminuir, o que pode levar ao fechamento da curva de juros antes mesmo de o Banco Central iniciar cortes mais agressivos na Selic. Um juro longo menor reduz o custo de capital, melhora o valor presente dos fluxos de caixa das empresas e pode fortalecer o real, auxiliando no controle inflacionário e ampliando a margem para a política monetária.
Implicações e a Matemática da Dívida
A dimensão desse desafio fiscal explica a intensidade da reação do mercado. A Instituição Fiscal Independente (IFI) projeta trajetórias de dívida muito distintas, dependendo das hipóteses de resultado primário, crescimento econômico e custo de financiamento. A dispersão entre esses cenários evidencia como pequenas, mas persistentes, mudanças na combinação entre gastos, receitas, crescimento e juros podem gerar efeitos acumulados substanciais ao longo dos anos. O mercado não precisa esperar a dívida cair para reagir; basta que a probabilidade de uma trajetória mais sustentável aumente de maneira convincente. A nova composição do Congresso, com sua base aliada mais robusta, abre espaço para que temas estruturais voltem ao centro do debate, como a revisão de despesas obrigatórias, indexações, subsídios, reforma administrativa e o aperfeiçoamento das regras fiscais. A capacidade de alterar de forma permanente a trajetória de gastos e dívida, e não apenas produzir melhoras contábeis anuais, será crucial. A distinção entre uma meta fiscal cumprida com receitas extraordinárias e uma real estabilização da dívida é fundamental para a formação de preços.
Perguntas em Aberto e o Risco Externo
A reprecificação inicial dos ativos reflete a mudança na distribuição de cenários, com maior peso para hipóteses de política econômica menos expansionista e maior ênfase na estabilização fiscal. A composição do Congresso também elevou a percepção de que uma agenda de reformas poderia encontrar um ambiente legislativo mais favorável. No entanto, uma reprecificação inicial não garante uma trajetória linear. O pleito permanece competitivo, e fatores como a migração de votos, abstenção, apoios partidários e eventuais fatos novos podem alterar o equilíbrio até 25 de outubro. Além disso, a incerteza sobre o desenho concreto da política econômica persiste. Uma agenda fiscal pode ser bem recebida no discurso, mas decepcionar na implementação. Uma maioria parlamentar pode se fragmentar quando o custo das medidas se torna explícito. O ambiente externo também é um fator de peso, com o Brasil exposto aos juros elevados das Treasuries nos EUA, petróleo caro e uma política monetária americana ainda restritiva. Embora o payroll fraco de setembro tenha reduzido a urgência de novas altas de juros nos EUA, a inflação permanece acima da meta e o choque de energia é um risco.
O mercado não vota, mas exige confirmação. O primeiro turno eleitoral sinalizou uma inflexão no pêndulo eleitoral e o fortalecimento de uma oposição parlamentar. O mercado interpretou isso como um aumento na probabilidade de uma mudança de orientação econômica em 2027, com maior espaço para uma agenda fiscal menos expansionista. Essa interpretação pode sustentar uma tendência construtiva para os ativos enquanto permanecer crível, mas precisará ser confirmada por propostas concretas, a escolha da equipe econômica, a formação de coalizões e a capacidade de execução. Nas próximas semanas, o acompanhamento da composição dos apoios no segundo turno, dos sinais sobre a equipe econômica, do conteúdo das propostas fiscais e da disposição do novo Congresso para transformar essas propostas em legislação será mais relevante do que as oscilações diárias das pesquisas. É nesse ponto que a inflexão política se transforma em macroeconomia.
Com reportagem de Brazil Valley
Source · Money Times