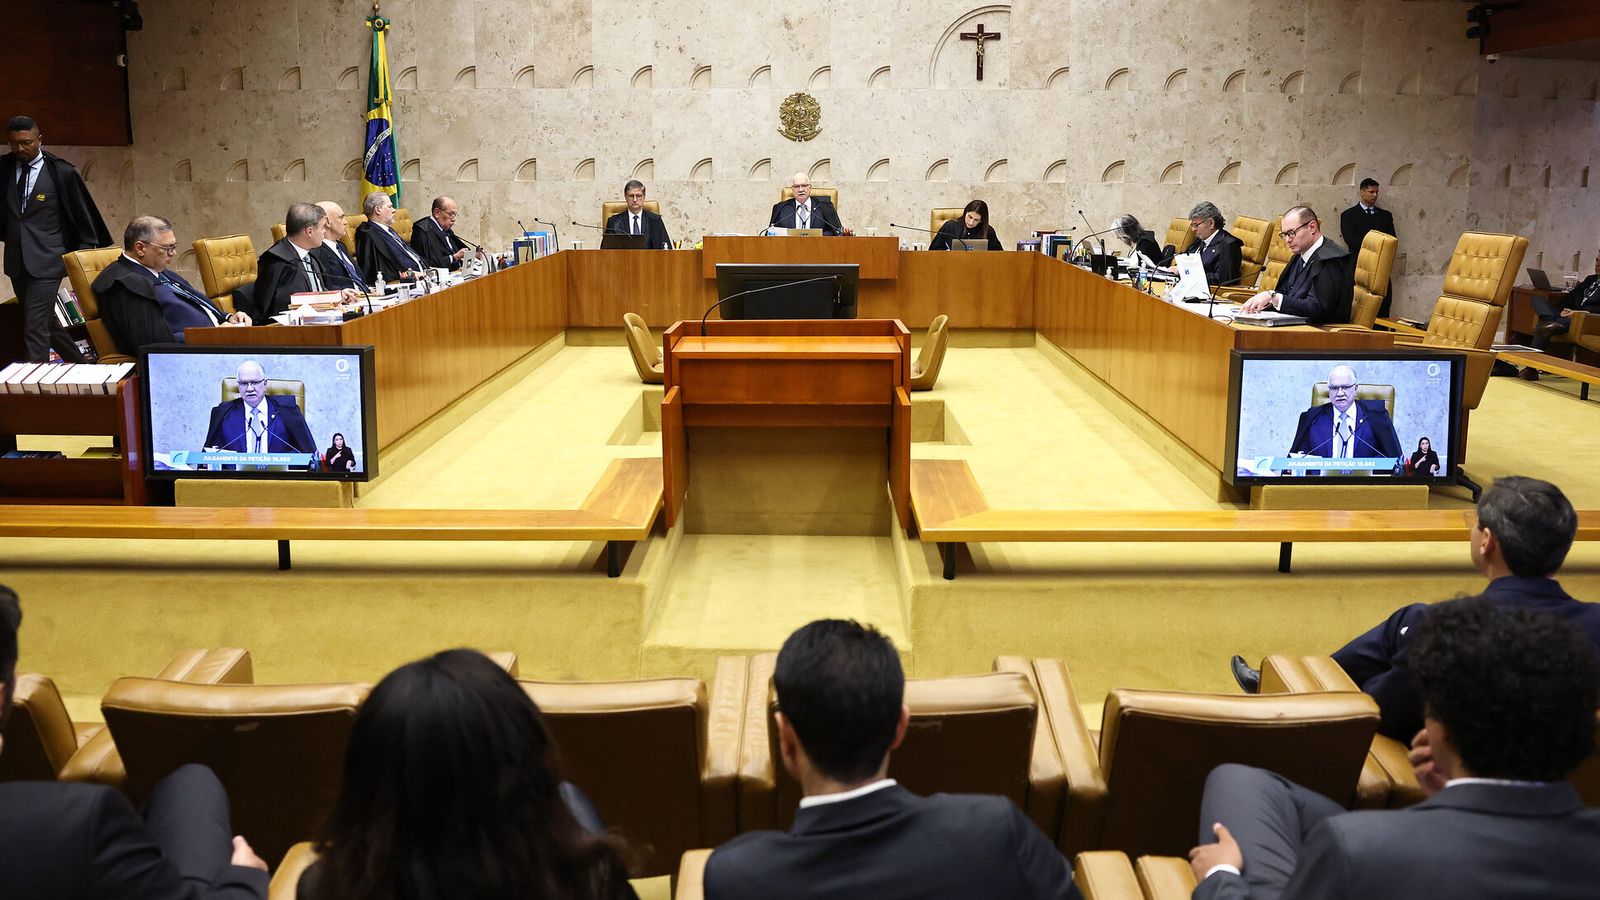
O Supremo Tribunal Federal (STF) formou maioria nesta quarta-feira (21) para excluir o Imposto Sobre Serviços (ISS), tributo municipal, da base de cálculo das contribuições federais PIS e Cofins. A decisão, que representa uma vitória significativa para as empresas prestadoras de serviços, impacta diretamente a arrecadação do governo federal, estimada em R$ 34,5 bilhões. O julgamento, que estava empatado em cinco votos a cinco, foi decidido pelo voto do ministro Luiz Fux, que acompanhou a tese de que o ISS não deveria compor a base de cálculo das contribuições destinadas ao financiamento da seguridade social.
O Fundo da Disputa
A exclusão do ISS da base de cálculo do PIS e da Cofins é um pleito antigo de empresas que argumentam que o ISS, por ser um imposto de competência municipal, não deveria incidir sobre contribuições federais. A Procuradoria-Geral da Fazenda Nacional (PGFN) buscou reverter essa tese, argumentando o impacto orçamentário e a necessidade de manter a arrecadação para o financiamento da seguridade social. A decisão do STF, contudo, alinha-se com entendimentos anteriores do tribunal, como a exclusão do ICMS da mesma base de cálculo em 2017 (Tema 69), reforçando a ideia de que tributos de outras esferas de governo não devem compor a base de cálculo de contribuições federais.
Implicações para Empresas e Governo
A decisão do STF traz um alívio financeiro considerável para as empresas prestadoras de serviços, que agora poderão buscar a restituição ou compensação dos valores pagos indevidamente nos últimos cinco anos, respeitando a prescrição. Advogados tributaristas ressaltam, no entanto, que o alcance temporal da decisão e a forma de recuperação dos valores dependem dos termos exatos do acórdão e de eventuais modulações de efeitos solicitadas pela PGFN. A Procuradoria-Geral da Fazenda Nacional informou que está analisando a decisão para definir sua estratégia de atuação, o que pode incluir o pedido de modulação de efeitos via embargos de declaração para mitigar o impacto orçamentário.
O Papel da Modulação de Efeitos
A modulação dos efeitos da decisão, proposta inicialmente pelo ministro Luiz Fux, é um ponto crucial para o futuro. Caso a PGFN consiga que o STF module os efeitos, a recuperação de valores por parte das empresas pode ser limitada a um período específico, protegendo assim o caixa do governo federal. A discussão sobre a modulação abrirá um novo capítulo na interpretação do precedente, exigindo que contribuintes e advogados examinem com precisão a tese fixada, os regimes abrangidos e a comprovação contábil dos valores para pleitear a restituição ou compensação.
Perguntas em Aberto
Com a decisão formando maioria, o foco agora se volta para a publicação do acórdão e a análise detalhada dos termos. Resta saber como a PGFN reagirá e quais medidas serão tomadas para mitigar o impacto fiscal. A interpretação do precedente e a aplicação prática para cada contribuinte, considerando a prescrição e a situação processual individual, serão determinantes para a efetiva recuperação dos valores. A discussão sobre a modulação de efeitos promete ser o próximo grande ato neste processo.
Com reportagem de Brazil Valley
Source · Money Times