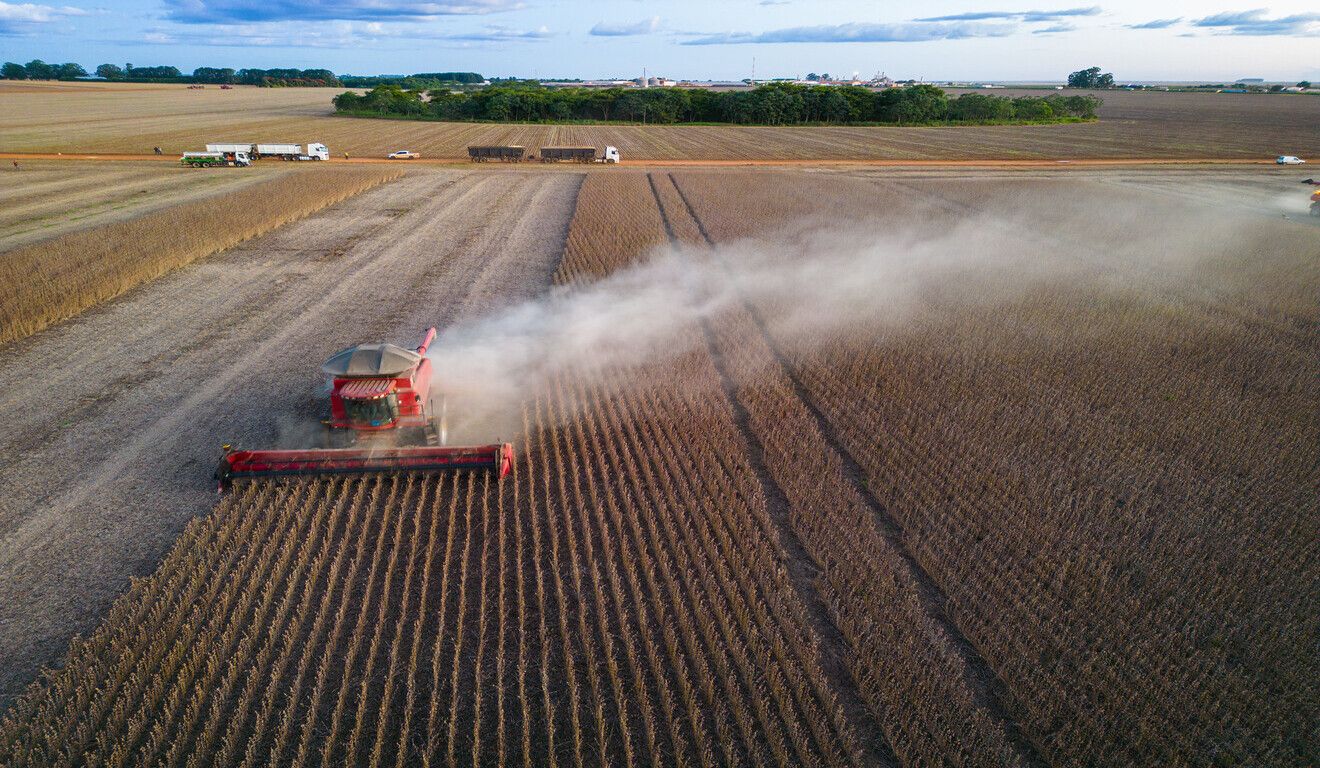
O agronegócio brasileiro se encontra em uma posição vulnerável diante da iminência de um Super El Niño, um dos fenômenos climáticos mais intensos já registrados. A sanção do novo Marco Legal do Seguro Rural, ocorrida em 30 de outubro, surge como um avanço para a proteção futura do setor, mas não a tempo de amparar a safra 2026/27. Embora a cobertura total de seguro (público e privado) esteja projetada em um patamar baixo, entre 6% e 7% da área segurável do país, a situação da parcela subsidiada pelo governo é ainda mais crítica. Para a safra 2026/27, projeções indicam que apenas 1,1 milhão de hectares — 1,22% da área plantada — poderão ser segurados com apoio do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), a menor marca desde 2006. Essa fragilidade expõe produtores a riscos significativos, especialmente em regiões como o Centro-Oeste e o Matopiba, que a agência climática NOAA prevê que sofrerão com escassez de chuvas.
O Contexto de Baixa Proteção
A reforma do Marco Legal do Seguro Rural busca blindar os subsídios públicos contra cortes e contingenciamentos, uma demanda antiga do agronegócio. Contudo, a legislação só terá efeito pleno em orçamentos futuros, com a proteção para 2027 ainda dependendo de medidas compensatórias a serem enviadas ao Congresso. Em 2026, apenas uma fração dos R$ 1 bilhão previstos para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) havia sido efetivamente paga. A área segurada com recursos de subvenção tem encolhido drasticamente, caindo de um pico de 17,5% da área plantada em 2021 para uma projeção de 3,6% em 2025, segundo o Observatório do Crédito e Seguro Rural da FGV Agro. Essa retração significa que a ferramenta de proteção contra riscos climáticos, que deveria ser um pilar de estabilidade, está subutilizada. A baixa cobertura total, incluindo apólices sem subsídio, deixa a vasta maioria da área segurável do país desprotegida contra eventos extremos, um cenário preocupante em face de um El Niño de intensidade muito forte projetada para os próximos meses.
Mecanismos de Subfinanciamento e Concentração
A insuficiência de recursos para o PSR é um entrave central. A Frente Parlamentar da Agropecuária aponta que a maior parte dos R$ 1,2 bilhão propostos para o PSR em 2027 depende de fontes condicionadas, com apenas uma fração garantida. Uma simulação da FGV Agro estima que seriam necessários R$ 2,37 bilhões para retornar ao patamar de área segurada de 2021, evidenciando um déficit substancial. Pedro Loyola, coordenador do observatório da FGV Agro, ressalta que o subfinanciamento do PSR não elimina o risco, mas o transfere para outras formas de inadimplência, renegociação e pressão sobre o orçamento público. Além do subfinanciamento, o seguro rural no Brasil sofre com a concentração regional e de culturas. A maior parte da carteira está focada em soja e milho, nas regiões Sul, Sudeste e Mato Grosso do Sul, onde o hábito de contratar seguro já está estabelecido. Regiões de fronteira agrícola, como o Matopiba, que poderiam se beneficiar enormemente da proteção, carecem de histórico de dados para precificação e de uma cultura de contratação mais arraigada.
Implicações para Produtores e Mercado
O impacto do Super El Niño, com projeções de escassez de chuvas no Centro-Oeste e Matopiba, afetará diretamente os produtores dessas regiões, que são também os mais desassistidos pelo seguro rural. Ao contrário de mercados mais maduros, como os Estados Unidos, onde a maior parte da área plantada possui seguro, o Brasil ainda luta contra barreiras históricas. A nova lei tenta mitigar isso ao tornar a subvenção uma despesa obrigatória e ao integrar o seguro às garantias de crédito rural. No entanto, a transição para um mercado mais robusto, com cobertura próxima aos 80% da área plantada, é um objetivo de longo prazo. A concentração geográfica e de culturas significa que eventos climáticos adversos em áreas específicas podem ter um impacto desproporcional no mercado segurador. Enquanto seguradoras como a Allianz Seguros têm apresentado crescimento, impulsionadas pela crescente percepção da importância da gestão de riscos, a fragilidade estrutural do programa de subvenção e a concentração de riscos persistem como desafios.
Perguntas em Aberto e o Futuro da Proteção
Apesar dos avanços legislativos, persistem dúvidas cruciais sobre a efetividade do seguro rural no Brasil. A dependência de medidas compensatórias para garantir a subvenção em 2027 e a necessidade de redirecionamento de fundos de outros programas, como o Proagro, indicam a fragilidade orçamentária que ainda permeia o setor. A concentração da área segurada em regiões menos expostas ao El Niño, enquanto as mais vulneráveis permanecem desprotegidas, levanta questões sobre a adequação das políticas atuais às realidades climáticas. Além disso, a baixa adesão a iniciativas como a agricultura regenerativa, apesar de seu potencial para mitigar riscos, demonstra que a adoção de novas práticas e a simplificação dos processos de seguro ainda são gargalos significativos. O futuro da proteção agrícola no Brasil dependerá da capacidade do governo e do setor privado de superar esses desafios e garantir que o seguro rural se torne uma ferramenta acessível e eficaz para todos os produtores, em todas as regiões.
Com reportagem de Brazil Valley
Source · Capital Reset