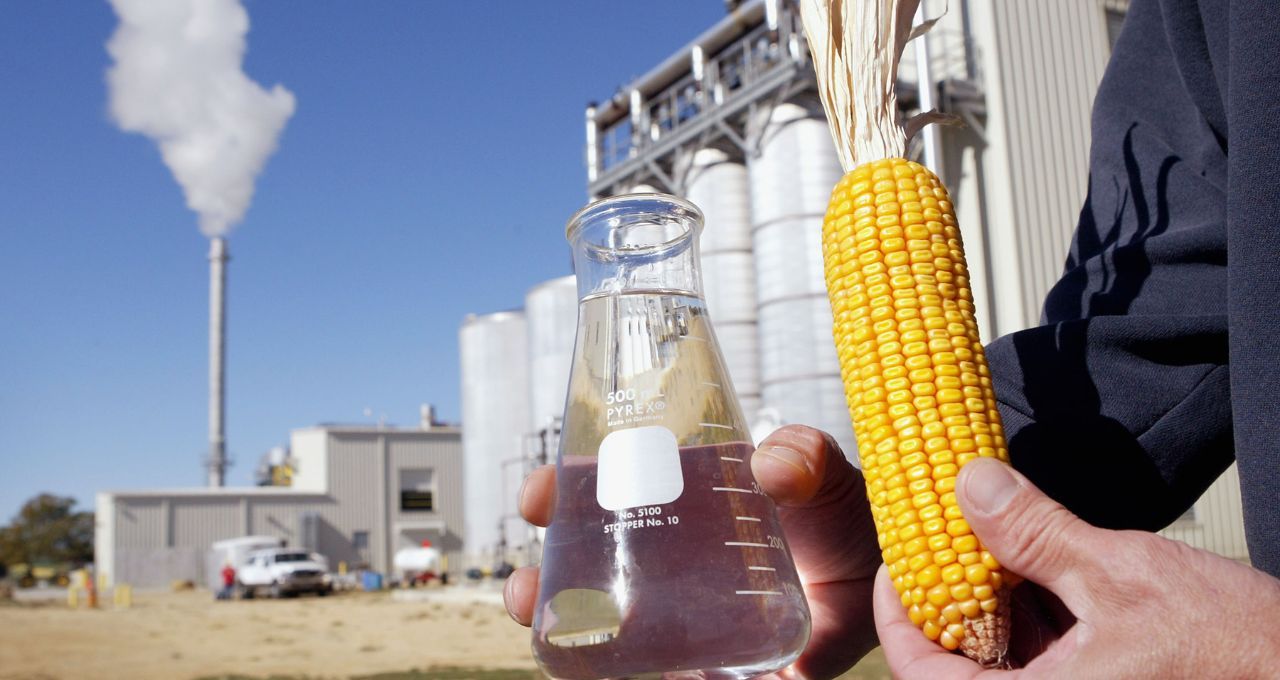
A indústria brasileira de etanol de milho vive uma expansão acelerada, mas o crescimento traz consigo um dilema estrutural. A capacidade instalada de produção deve saltar de 10,9 bilhões de litros em 2025 para 25,3 bilhões em 2030, um avanço de 132%, segundo um estudo do Itaú BBA. O paradoxo é que, para viabilizar esse salto, as usinas precisam de uma quantidade massiva de energia, gerada a partir da queima de biomassa — um insumo cuja oferta não acompanha o mesmo ritmo.
O descompasso entre a velocidade industrial e o tempo biológico das florestas de eucalipto, principal fonte de biomassa, cria um gargalo estratégico e financeiro. A questão central, conforme detalhado em reportagem do Money Times, não é se o setor vai crescer, mas como ele irá se autoalimentar energeticamente de forma sustentável e economicamente viável. A resposta pode estar na sinergia com o setor sucroalcooleiro, um movimento que redefine os modelos de negócio da agroindústria.
A conta que não fecha
A dimensão do desafio é bilionária. Para sustentar a capacidade projetada para 2030, o Brasil precisaria de aproximadamente 816 mil hectares de florestas plantadas, segundo o Itaú BBA. O epicentro do problema é o Mato Grosso, principal polo produtor. O estado, que deve quase dobrar sua capacidade, necessitaria de 383 mil hectares de eucalipto, mais que o dobro dos 165 mil atuais. A conta do investimento para plantar a área adicional varia de R$ 7,6 bilhões a R$ 14,3 bilhões, a depender da eficiência.
Segundo Andy Duff, analista do Rabobank ouvido pela reportagem, a biomassa já representa entre 7% e 8% do custo total de produção de uma usina, uma fatia sensível em um negócio de margens pressionadas. A incerteza regulatória no Mato Grosso sobre o uso de biomassa de vegetação nativa adiciona outra camada de complexidade ao planejamento. O capital exigido e o longo ciclo de maturação do eucalipto (cerca de sete anos) são incompatíveis com a velocidade de construção das novas plantas industriais.
A cana como curinga estratégico
Uma solução pragmática emerge da própria história dos biocombustíveis no Brasil: a cana-de-açúcar. Usinas que já processam cana geram um volume significativo de bagaço, um resíduo que é uma fonte de biomassa pronta e barata. A integração, transformando usinas de cana em plantas "flex" que também processam milho, permite aproveitar essa energia excedente, além de otimizar mão de obra e infraestrutura industrial, como as destilarias.
Este modelo, no entanto, tem uma direção preferencial. É mais viável financeiramente adicionar uma linha de milho a uma usina de cana existente do que o caminho inverso. Usinas dedicadas ao milho ("full") são otimizadas para a compra de grãos no mercado e se beneficiam de enormes ganhos de escala. Incorporar uma operação agrícola de cana, com seu modelo de negócio e expertise distintos, seria uma aposta de altíssimo custo e risco. Por isso, a integração é uma carta na manga principalmente para empresas já estabelecidas em São Paulo, Goiás e no Triângulo Mineiro.
A expansão do etanol de milho é um fato consumado, impulsionado pela oferta do grão e pela rentabilidade dos coprodutos, como o DDG para ração animal. O gargalo da biomassa, no entanto, força uma decisão estratégica. As empresas do setor terão que escolher entre investir pesado em florestas próprias, arriscando um descompasso de capital, ou buscar sinergias com o setor sucroalcooleiro, criando um novo mapa de competitividade para os biocombustíveis no país.
Com reportagem de Brazil Valley
Source · Money Times