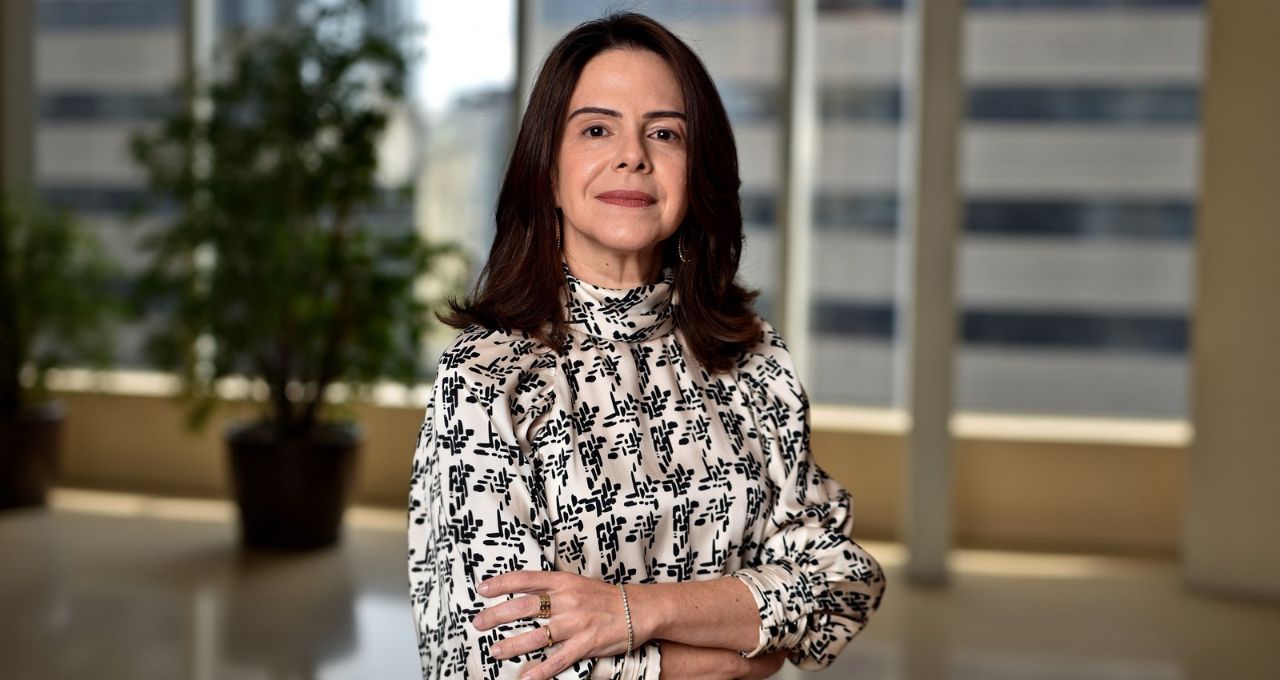
O governo brasileiro apresentou um pacote fiscal que, segundo a economista Solange Srour, diretora de macroeconomia para Brasil do UBS GWM, pode ajudar a fechar as contas públicas em 2027, mas falha em promover o ajuste estrutural necessário para a estabilização da dívida do país. Em análise, Srour reconhece o avanço do governo em reconhecer a deterioração das contas públicas, mas aponta que as medidas anunciadas, com potencial de impacto entre R$ 50 bilhões e R$ 60 bilhões em 2027, não atacam o cerne do problema fiscal brasileiro: o crescimento contínuo e automático das despesas obrigatórias.
"O pacote trata sobretudo das margens do sistema, enquanto preserva quase intacto o seu motor", avalia Srour, em referência à dinâmica que leva ao aumento persistente dos gastos. A economista ressalta que o impacto final das medidas, que já foi reduzido em relação a estimativas anteriores e ainda depende da tramitação no Congresso, não é suficiente para reverter o desequilíbrio estrutural. O texto-base foi aprovado pelo Senado, mas ainda aguarda votação na Câmara dos Deputados.
Contexto: O Motor das Despesas Obrigatórias
A avaliação de Srour destaca que, embora algumas iniciativas do pacote sejam louváveis — como a revisão de benefícios tributários, a limitação de supersalários e o manejo de receitas extraordinárias do petróleo —, elas não alteram significativamente a trajetória de crescimento das despesas obrigatórias. Previdência, benefícios assistenciais e gastos vinculados a regras constitucionais continuam a expandir automaticamente, espremendo o espaço orçamentário para investimentos e outras despesas discricionárias. A economista lembra que a experiência recente demonstra que essa dinâmica leva à compressão de investimentos e à busca por mais receitas, num ciclo que se mostra insustentável a longo prazo.
Srour também questiona a composição do ajuste, pois parte das medidas foca em aumentar a arrecadação (como a diminuição de benefícios tributários e restrições ao uso de créditos fiscais), em vez de promover uma redução efetiva de despesas. Essa estratégia, segundo ela, repete um modelo que já demonstrou seus limites. Um levantamento das medidas adotadas desde meados de 2025 aponta para uma expansão fiscal líquida de cerca de R$ 190 bilhões em dois anos, com R$ 90 bilhões em despesas recorrentes chegando a 2027. Nesse cenário, um pacote com economia inferior a essas novas obrigações e parcialmente temporário se mostra insuficiente para corrigir o desequilíbrio estrutural.
Análise: Cumprir a Meta vs. Estabilizar a Dívida
Um ponto central da análise de Srour é a distinção entre cumprir uma meta fiscal e promover uma consolidação fiscal sustentável. Mesmo com o pacote, o governo precisará realizar contingenciamentos significativos para atingir o centro da meta de 2027, uma tarefa que pode ser dificultada pela desaceleração esperada da economia e seu impacto na arrecadação. "Há uma diferença entre impedir uma deterioração maior e produzir uma consolidação fiscal", afirma a economista.
Uma economia de R$ 50 bilhões a R$ 60 bilhões pode ser relevante para o resultado de um ano, mas é considerada pequena diante do esforço necessário para estabilizar a dívida pública brasileira, que enfrenta juros reais altos e crescimento econômico moderado. O trabalho do UBS indica que investidores reagem mais favoravelmente a mudanças fiscais percebidas como permanentes. Mudanças associadas a um regime fiscal duradouro, como observado entre 2016 e 2019, levaram a uma redução relevante dos prêmios de juros reais. Medidas temporárias e exceções recentes não geraram o mesmo efeito, o que pode impedir que o Brasil convença os investidores sobre o controle da dívida e limite a queda sustentada dos juros de longo prazo.
Implicações: Complexidade e Exceções Preocupam
A diretora do UBS GWM também expressa preocupação com a crescente complexidade das regras fiscais. A possibilidade de desconsiderar até R$ 10,5 bilhões em subvenções ao diesel na apuração da meta fiscal de 2026, por exemplo, melhora o resultado para fins de cumprimento da regra, mas não elimina o gasto nem seu efeito sobre o endividamento. "A nova exceção não elimina o gasto nem seu efeito sobre o endividamento: apenas melhora o resultado considerado para verificar o cumprimento da regra", explica Srour.
Outro ponto é a abertura de créditos adicionais para investimentos fora do limite de despesas no ano seguinte, sujeitos à meta de resultado primário. Esse mecanismo permite que a economia de um ano se transforme em novas despesas no outro, em vez de contribuir para uma melhora permanente das contas. "Uma regra fiscal perde parte de sua função quando é preciso um manual para saber se ela está sendo cumprida", critica a economista, apontando para a perda de clareza e previsibilidade do arcabouço fiscal.
Perguntas em Aberto: O Caminho para um Ajuste Real
Para Srour, um ajuste fiscal capaz de estabilizar a dívida brasileira exigirá medidas mais profundas e estruturais. A discussão precisa incluir as regras que determinam o crescimento das despesas obrigatórias, como indexação de benefícios, parâmetros previdenciários e assistenciais, vinculações constitucionais e revisão de subsídios. A economista defende que o crescimento dessas despesas seja compatível com a capacidade de financiamento do Estado, sem necessariamente cortar benefícios sociais, mas garantindo espaço para investimentos e políticas de crescimento.
Embora o governo sinalize que o pacote atual pode ser apenas uma primeira etapa, com a possibilidade de uma PEC para tratar de despesas fora do arcabouço, Srour considera prematuro atribuir ao pacote a capacidade de estabilizar a dívida. A consolidação fiscal de fato, segundo ela, só começará quando as medidas deixarem de depender predominantemente de contingenciamentos, receitas adicionais e exceções, e passarem a alterar a velocidade de crescimento do gasto obrigatório.
O verdadeiro ajuste fiscal, portanto, ainda parece distante, dependendo de um compromisso mais robusto com a sustentabilidade das contas públicas a longo prazo, que vá além de medidas pontuais e contemple as reformas estruturais que o Brasil necessita para garantir a estabilidade de sua dívida. A percepção do mercado sobre a durabilidade dessas mudanças será crucial para a trajetória dos juros e a confiança dos investidores.
Com reportagem de Brazil Valley
Source · Money Times