A mais recente rodada da pesquisa BTG Pactual/Nexus, divulgada na última terça-feira (21), desenha um cenário de acirrada disputa eleitoral para a Presidência do Brasil. Os resultados indicam empates técnicos em diversos confrontos, tanto no primeiro quanto no segundo turno, cenário que, para o mercado financeiro, intensifica a expectativa por um ajuste fiscal. A análise da pesquisa sugere que a indefinição política pode ser um catalisador para a busca por maior credibilidade nas contas públicas, um tema de suma importância para a estabilidade econômica do país.
No primeiro turno, o levantamento aponta que Lula registra 40% das intenções de voto, com uma leve queda em relação à pesquisa anterior, enquanto Flávio Bolsonaro se mantém estável com 37%. A margem de erro de dois pontos percentuais configura um empate técnico entre ambos. No que tange ao segundo turno, a pesquisa aponta três cenários de empate técnico: Lula numericamente à frente de Flávio Bolsonaro (46% a 45%) e de Augusto Cury (44% a 43%). Em um confronto com Ronaldo Caiado, ambos os candidatos registram 45% das intenções de voto. Essa configuração de disputa acirrada e a possibilidade de diferentes desfechos políticos são observadas com atenção pelos investidores, uma vez que o governo federal opera com um déficit primário, e a probabilidade de um ajuste fiscal é vista como maior em caso de uma mudança no espectro político.
O Imperativo do Ajuste Fiscal
Atualmente, o governo federal brasileiro enfrenta um desafio fiscal significativo, operando com um déficit primário que exige atenção para a sustentabilidade da dívida pública. Relatórios de analistas, como os da Empiricus Research, destacam que para estabilizar a dívida pública, o país necessita alcançar um superávit primário recorrente na ordem de 1,5% a 2,0% do Produto Interno Bruto (PIB). Este patamar representa um avanço considerável em relação ao desempenho atual, que, segundo projeções para os 12 meses a serem encerrados em junho deste ano, deve acumular um déficit primário de 1,19% do PIB. A diferença entre o déficit projetado e o superávit necessário é de aproximadamente 3 pontos percentuais do PIB, um montante que demanda medidas concretas e eficazes.
A discussão sobre superávit e déficit é central para a compreensão da saúde fiscal. Superávit indica um saldo positivo nas contas, enquanto déficit representa um saldo negativo. A distinção entre primário (antes do pagamento de juros), nominal (incluindo juros) e recorrente (consistente ao longo do tempo) é crucial para avaliar a real situação das finanças públicas e a efetividade de qualquer plano de ajuste.
Critérios para um Ajuste Crível
Analistas da Empiricus Research elencaram cinco pontos fundamentais para que um ajuste fiscal seja considerado "crível" e eficaz no contexto brasileiro. A desaceleração das despesas obrigatórias, a revisão de indexações e benefícios, a limitação de novas exceções ao arcabouço fiscal, a definição de metas primárias verificáveis e a preservação da autonomia do Banco Central são pilares essenciais. A credibilidade de um plano seria ainda maior se ele apresentasse etapas claras, gatilhos automáticos e metas intermediárias, permitindo ao mercado acompanhar a execução e garantir que o plano não se baseie apenas em promessas de longo prazo. A distribuição desse esforço fiscal ao longo de "alguns anos" é vista como uma estratégia viável para transitar do déficit primário para um superávit recorrente.
Impactos do Ajuste Fiscal nos Mercados
A curva de juros e a taxa de câmbio no Brasil não refletem apenas o cenário econômico presente, mas também as expectativas futuras do mercado. A aprovação de medidas fiscais com execução plausível pode gerar reações positivas nos mercados financeiros antes mesmo da completa melhora dos indicadores fiscais. Um ajuste fiscal concentrado no aumento de impostos, por exemplo, poderia beneficiar a renda fixa e o câmbio, mas teria um impacto limitado na bolsa de valores, ao reduzir a renda disponível e as margens empresariais. Em contrapartida, um ajuste baseado na desaceleração de despesas, revisão de subsídios e melhoria da governança orçamentária tende a gerar efeitos mais extensos e duradouros na economia. Isso se traduziria em uma queda no prêmio exigido nos títulos públicos, estimulando a entrada de capital estrangeiro, o fortalecimento do real e a redução da inflação esperada, criando um ciclo virtuoso que poderia impulsionar a bolsa de valores.
Perguntas em Aberto sobre a Dívida Pública
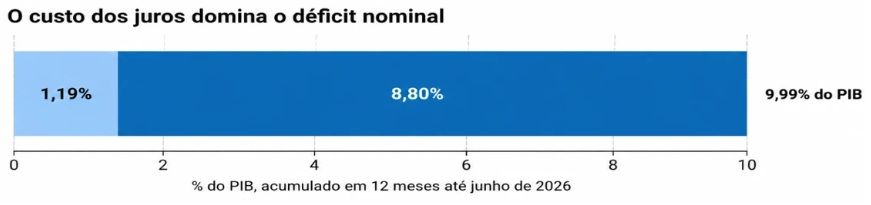
A real dimensão do déficit brasileiro merece atenção. A estimativa é que o déficit nominal, que inclui o pagamento de juros, alcance 9,99% do PIB nos 12 meses até junho de 2026. Desse total, apenas 1,19% se referiria ao déficit primário do setor público, enquanto os juros da dívida comporiam os 8,80% restantes. Isso indica que o crescimento da dívida não se deve apenas a gastos excessivos antes dos juros, mas também ao elevado custo financeiro sobre um estoque de dívida já alto. Adicionalmente, o cumprimento formal de metas fiscais pode mascarar a realidade da dívida. Despesas "legalmente excluídas" da apuração da meta, mas que continuam sendo pagas e financiadas, distorcem a percepção do resultado efetivo para a dívida pública, permitindo que o endividamento continue avançando mesmo com anúncios de cumprimento de objetivos anuais.
O cenário político brasileiro, com suas incertezas e a proximidade de eleições, adiciona uma camada de complexidade à discussão sobre o ajuste fiscal. A forma como os próximos governantes abordarão a questão da dívida pública e a busca por um superávit primário consistente determinará em grande parte a trajetória econômica do país nos próximos anos, impactando a confiança dos investidores e a estabilidade financeira. A capacidade de implementar um plano fiscal crível e sustentável será o principal termômetro para a saúde das contas públicas brasileiras.
Com reportagem de Brazil Valley
Source · Money Times